
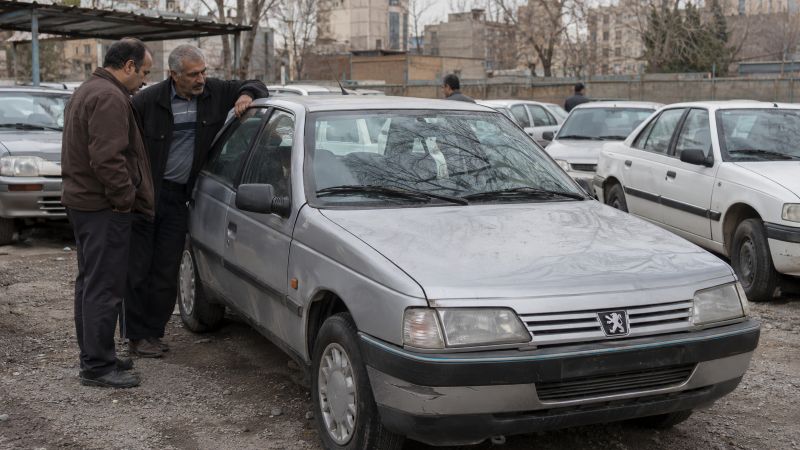
تحلیل | اقتصاد رفتاری و سیاستگذاری صنعت خودرو
مقدمه
در بیشتر کشورهای جهان، خرید خودرو یک تصمیم مصرفی است. خریدار میداند که از لحظه خروج از نمایشگاه، ارزش ماشین کاهش مییابد و هر سال که بگذرد، این کاهش ادامه پیدا میکند. اقتصاددانان خودرو را «کالای بادوام مصرفی» مینامند، یعنی کالایی که ارزشش بهتدریج و در اثر استفاده و گذر زمان مستهلک میشود. اما در ایران، دستکم در بخش بزرگی از چهار دهه اخیر، گفتوگوی روزمره درباره خودرو شکل دیگری داشته است. خانوادهها از «ماشین گرفتن» برای «نگه داشتن پول» حرف میزنند، از «ثبتنام در قرعهکشی» بهعنوان نوعی بختآزمایی سودآور یاد میشود و عبارت «ماشین که ضرر نمیکند» تقریباً به یک ضربالمثل بدل شده است.
این مقاله میکوشد توضیح دهد این نگاه از کجا آمده است، چگونه بازار دستدوم هم نتیجه و هم تقویتکننده آن است و این رفتار چه پیامدهایی برای مصرفکننده، تولیدکننده و اقتصاد کلان دارد. استدلال اصلی ساده است: «سرمایهگذاریشدن» خودرو در ایران یک ویژگی فرهنگی یا ذاتی نیست، بلکه پاسخ عقلانی افراد به مجموعهای از ساختارهای اقتصادی است. اما همین پاسخ عقلانی در سطح فردی، در سطح کلان به نتایجی میانجامد که به زیان همان افراد تمام میشود.
۱. خودرو چه زمانی «دارایی» میشود؟
برای اینکه کالایی بتواند نقش ابزار حفظ ارزش را بازی کند، باید چند ویژگی داشته باشد: قابل نقد شدن سریع باشد، بازار فعال و شفافی داشته باشد، ارزش آن در برابر تورم حفظ شود و هزینه نگهداریاش نسبتاً کم باشد. خودرو در اقتصادهای عادی این ویژگیها را ندارد. استهلاک سریع، هزینه بیمه و تعمیر و محدودیت تعداد خریداران بالقوه باعث میشود هیچ تحلیلگر مالی خودرو را بهعنوان محل نگهداری پول توصیه نکند.
در ایران اما برای سالهای متوالی، برای دارندگان خودروهای پرتقاضا، قیمت اسمی خودرو سریعتر از تورم عمومی یا دستکم همپای آن بالا رفته است. وقتی این الگو چندین سال تکرار شود، تجربه زیسته مردم بهجای تئوری مینشیند. کسی که پنج سال پیش ماشینی خریده و امروز آن را به قیمتی بالاتر از قیمت خرید میفروشد، در عمل «سود» کرده است، حتی اگر بخشی از این سود صرفاً اثر تورم اسمی باشد و ماشین در واقع استهلاک فیزیکی هم داشته باشد. این تجربه از طریق گفتوگوهای خانوادگی، رسانهها و آگهیهای خرید و فروش به حافظه جمعی منتقل میشود.
۲. ریشههای ساختاری: چرا قیمت خودرو «بالا میماند»؟
۲.۱ تورم مزمن و نرخ بهره واقعی منفی
مهمترین عامل، تورم پایدار و بالا در اقتصاد ایران است. وقتی ارزش پول ملی بهطور مستمر کاهش مییابد، نگه داشتن پول نقد یا حتی سپرده بانکی با نرخ بهرهای پایینتر از تورم، در عمل به معنای از دست دادن ثروت است. در چنین شرایطی، افراد بهطور طبیعی به سمت کالاهای واقعی میروند. اقتصاددانان به این رفتار «فرار از پول» میگویند. مسکن، طلا، ارز، سکه و خودرو هر یک در دورههایی مقصد این فرار بودهاند. خودرو نسبت به مسکن سرمایه ورودی بسیار کمتری میخواهد و به همین دلیل برای طبقه متوسط، بهویژه برای کسانی که توان خرید ملک ندارند، در دسترسترین گزینه بوده است.
۲.۲ عرضه محدود و رقابت ناکافی
بازار خودرو ایران سالها زیر سلطه دو تولیدکننده بزرگ و تعداد محدودی تولیدکننده دیگر بوده است. واردات خودرو در دورههای طولانی ممنوع یا بسیار محدود بود و پس از آن نیز بهصورت مقطعی، با سقفهای مشخص و از طریق سازوکارهایی مانند سامانه یکپارچه عرضه شد. هرگاه عرضه کمتر از تقاضای بالقوه باشد، قیمت تعادلی بالاتر از قیمت اعلامشده میایستد. ظرفیت تولید داخلی نیز تحت تأثیر مشکلات تأمین قطعه، ارز و مواد اولیه، بارها از تقاضا عقب افتاده است.
۲.۳ قیمتگذاری دستوری و شکاف کارخانه و بازار
این عامل شاید تعیینکنندهترین عنصر در شکلگیری ذهنیت سرمایهای باشد. وقتی قیمت کارخانه با سازوکار اداری و پایینتر از قیمت تعادلی تعیین میشود، یک شکاف مستقیم میان «قیمت خرید از کارخانه» و «قیمت فروش در بازار» پدید میآید. در نمونههای اخیر هم میتوان دید که قیمت بازار برخی محصولات پرفروش داخلی بیش از پنجاه درصد بالاتر از قیمت کارخانه است. کسی که بتواند خودرو را با قیمت کارخانه تحویل بگیرد، عملاً همزمان با تحویل، سودی بدون ریسک و بدون کار تولیدی کسب کرده است. این شکاف اقتصاددانان را به مفهوم «رانت» رسانده است: درآمدی که نه از خلق ارزش، بلکه از دسترسی به یک امتیاز قیمتی حاصل میشود.
نکته مهم این است که این شکاف پیام روشنی به مصرفکننده میدهد: «ارزش واقعی این ماشین بیشتر از چیزی است که کارخانه میگیرد». حتی کسی که هرگز در قرعهکشی برنده نشده است، این پیام را درونی میکند و در بازار دستدوم هم حاضر میشود قیمتی بالاتر بپردازد، چون انتظار دارد این شکاف در آینده هم ادامه یابد.
۲.۴ تحریم، ارز و هزینه قطعات
نوسان نرخ ارز و محدودیتهای تحریمی، هزینه تأمین قطعه و مواد اولیه را بالا برده است. این به معنی افزایش مستمر بهای تمامشده تولید است و انتظار گرانتر شدن آینده را تقویت میکند. وقتی مصرفکننده انتظار دارد قیمتها بالا برود، خرید امروز را به تعویق نمیاندازد و حتی ممکن است شتاب بدهد، چون «فردا گرانتر است».
۲.۵ نبود گزینههای جایگزین قابل اتکا
در نهایت، سرمایهگذاری در خودرو فقط زمانی جذاب میشود که گزینههای دیگر جذاب نباشند. بازار سهام با نوسان و ریسکهای سیاسی و مقرراتی دستوپنجه نرم میکند، مسکن برای بسیاری دستنیافتنی است و ابزارهای مالی متنوع و قابل اعتماد برای پسانداز خرد محدودند. در این خلأ، خودرو به «حساب پسانداز فیزیکی» بدل میشود.
۳. قرعهکشی، پیشفروش و بختآزمایی قانونی
سازوکارهایی که برای توزیع خودروهای با قیمت کارخانه ایجاد شد، از پیشفروش گرفته تا قرعهکشی و ثبتنام در سامانههای متمرکز، ناخواسته الگوی رفتاری خاصی را آموزش دادهاند. در این الگو، مصرفکننده نه به دنبال «بهترین ماشین برای نیاز خود»، بلکه به دنبال «بردن در یک بازی» است. مبلغ بلوکهشده در حساب یا پیشپرداخت، در ذهن افراد مثل هزینه شرکت در بختآزمایی است: اگر برنده شوی، سود فوری داری و اگر نشوی، دستکم پولت (بهظاهر) سر جایش است.
این چارچوب چند تغییر رفتاری ایجاد میکند. نخست، افراد برای نیازی که ندارند ثبتنام میکنند، چون هزینهای احساس نمیشود. دوم، خانوادهها چند نفر را بهطور همزمان ثبتنام میکنند تا شانس برد افزایش یابد. سوم، تقاضای واقعی و تقاضای سوداگرانه در دادههای بازار درهم میآمیزند و تشخیص نیاز واقعی دشوار میشود. چهارم، پس از برد، بسیاری از برندگان خودرو را نه برای استفاده، بلکه برای فروش سریع میخواهند. این رفتار، تقاضای ظاهری برای خودروی صفر را بالا میبرد و بهطور غیرمستقیم قیمت بازار آزاد را بالاتر نگه میدارد.
۴. بازار دستدوم: کارکرد، ساختار و ناهنجاریها
۴.۱ چرا بازار دستدوم در ایران متفاوت است؟
در بازارهای عادی، قیمت خودرو دستدوم با افزایش سن و کیلومتر بهطور پیوسته و پیشبینیپذیر کاهش مییابد. هر سال حدود درصدی از ارزش کاسته میشود و فرمولهای استهلاک نسبتاً دقیقاند. در ایران، به دلایلی که گفته شد، منحنی استهلاک در دورههای مختلف شکل غیرعادی داشته است. گاهی خودرو کارکرده با قیمتی نزدیک یا حتی بالاتر از معادل صفرکیلومترش معامله میشود، به این دلیل که تحویل خودروی صفر زمانبر یا نامطمئن است و خریداران حاضرند برای «دسترسی فوری» حقالزحمه بپردازند. به این اتفاق در محاورات «سرمایهگذاری روی زمان» هم میتوان گفت.
۴.۲ بازیگران بازار
بازار دستدوم خودرو در ایران از چند بازیگر اصلی تشکیل میشود: خریداران و فروشندگان نهایی، نمایشگاهداران و دلالان حرفهای، سایتها و اپلیکیشنهای آگهی، کارشناسان فنی و شرکتهای بیمه. سوداگران حرفهای که خودرو را برای دورهای کوتاه میخرند و میفروشند، نقش مهمی در تعیین قیمتها دارند. اطلاعات قیمت امروزه بسیار شفافتر از گذشته منتشر میشود، اما هنوز تغییرات روزانه و تحلیلهای هیجانی در رسانهها و کانالهای اجتماعی نقش مهمی در شکلدهی انتظارات دارند.
۴.۳ نامتقارنی اطلاعات
جورج آکرلوف، اقتصاددان برنده نوبل، در مقاله مشهور خود در سال ۱۹۷۰ دقیقاً از بازار خودرو دستدوم برای توضیح مفهوم «بازار لیمو» استفاده کرد. فروشنده میداند خودرو در چه وضعیتی است، اما خریدار نمیداند. این نامتقارنی باعث میشود خریداران برای محافظت از خود قیمتهای پایینتری پیشنهاد دهند و در نتیجه فروشندگان خودروهای سالمتر از بازار خارج شوند و کیفیت متوسط بازار افت کند. در ایران عواملی مانند دستکاری کیلومتر، رنگشدگی، تصادفهای پنهانشده و نبود تاریخچه دقیق خودرو این مشکل را تشدید میکند. اما نکته جالب این است که ذهنیت سرمایهای تا حدی این مشکل را پنهان میکند، چون وقتی خریدار فکر میکند در آینده ارزش ماشین بیشتر میشود، حاضر است ریسک اطلاعاتی را بپذیرد.
۵. پیامدها بر رفتار مصرفکننده
۵.۱ جابهجایی معیار انتخاب: از کیفیت به نقدشوندگی
مصرفکنندهای که خودرو را سرمایه میبیند، از خود نمیپرسد «این ماشین چقدر ایمن و راحت و کممصرف است؟» بلکه میپرسد «اگر بخواهم بفروشم، چهقدر راحت و سریع خریدار پیدا میشود؟» در نتیجه، مدلهای پرطرفدار و ارزانقیمت که همیشه خریدار دارند، حتی با ایمنی و کیفیت ساخت پایین، بر مدلهای بهتر اما کمفروشتر برتری مییابند. این معیار انتخاب، سیگنالی به تولیدکننده میفرستد که بهبود کیفیت لزوماً به فروش بیشتر نمیانجامد.
۵.۲ خرید زودهنگام و شتابزده
انتظار افزایش قیمت، رفتار «بخر قبل از اینکه گران شود» را تقویت میکند. با افزایش شایعات یا اخبار مربوط به جهش ارز، تقاضای خرید ناگهان بالا میرود و همین هجوم تقاضا، خود به افزایش قیمت دامن میزند. این پدیده نوعی «پیشگویی خودتحققبخش» است: انتظار گرانی باعث رفتاری میشود که گرانی را بهوجود میآورد.
۵.۳ نگهداشتن خودرو بدون استفاده
بخشی از خودروها نه برای رانندگی، بلکه برای نگهداری در پارکینگ خریده میشوند. این رفتار هزینه فرصت دارد: سرمایهای که میتوانست صرف فعالیت مولد شود، در یک دارایی راکد قفل میشود. از سوی دیگر، این خودروها از بازار خارج میشوند و عرضه موثر را کاهش میدهند.
۵.۴ بیاعتنایی به هزینههای پنهان
مصرفکننده سرمایهگر معمولاً هزینههای ضمنی را در محاسبه نمیآورد: بیمه، فرسودگی لاستیک و باتری و قطعات حتی در ماشین بدون استفاده، هزینه فرصت پولی که صرف خرید شده و ریسک سرقت یا خسارت. این هزینهها در مقایسه با سود اسمی ناشی از افزایش قیمت ناچیز دیده میشوند، تا زمانی که سیاست یا بازار تغییر کند.
۶. تبیین رفتاری: چرا ذهنها به این باور وفادار میمانند؟
اقتصاد رفتاری چند سازوکار شناختی را برای این پایداری باور مطرح میکند. نخست، برونیابی از گذشته: انسانها تمایل دارند الگوهای اخیر را به آینده تعمیم دهند. اگر چند سال متوالی قیمت خودرو بالا رفته باشد، انتظار میرود همین مسیر ادامه یابد. دوم، زیانگریزی: بر اساس نظریه چشمانداز دانیل کانمن و آموس تورسکی (۱۹۷۹)، درد ناشی از زیان بسیار شدیدتر از لذت ناشی از سود هماندازه است. در شرایط تورمی، نگه داشتن پول نقد «زیان قطعی» احساس میشود، در حالی که خرید دارایی فیزیکی زیان را «پنهان» میکند. سوم، رفتار گلهای: وقتی اطرافیان از سود خود در معاملات خودرو میگویند، فشار اجتماعی و ترس از جا ماندن (FOMO) تصمیم را شکل میدهد. چهارم، نمایانپذیری: خودرو بهخلاف سپرده بانکی، یک دارایی دیدنی و ملموس است. هم نمادی از منزلت اجتماعی است و هم حس امنیت میدهد.
این عوامل نشان میدهند که حتی اگر شرایط اقتصادی تغییر کند، باور به «سرمایه بودن خودرو» با تأخیر و بهکندی از بین میرود. حافظه جمعی نسبت به سودهای گذشته قوی است و تجربههای زیانبار، مثل ریزشهای مقطعی قیمت، معمولاً بهعنوان «استثنا» تفسیر میشوند.
۷. پیامدهای کلان
۷.۱ تضعیف انگیزه بهبود کیفیت
وقتی خودرو بدون توجه به کیفیت فروش میرود و مصرفکننده به نقدشوندگی بیشتر از مزیت فنی اهمیت میدهد، تولیدکننده انگیزه چندانی برای سرمایهگذاری در ایمنی، فناوری و کیفیت ندارد. این وضعیت حلقهای معیوب میسازد: کیفیت پایین، تقاضا برای محصولات خارجی یا خودروهای قدیمیتر مطمئنتر را بالا میبرد، اما چون واردات محدود است، قیمت بازار بالا میرود و ذهنیت سرمایهای تقویت میشود.
۷.۲ انتقال ثروت و نابرابری
کسانی که به سازوکارهای قیمت کارخانه، سهمیه یا اطلاعات زودهنگام دسترسی دارند، در عمل ثروت را از دیگر اقشار به خود منتقل میکنند. افراد فاقد سرمایه اولیه یا دسترسی، نه تنها از این سود محروماند، بلکه برای خرید خودرو باید قیمتهای بالاتر بپردازند. نتیجه، تعمیق شکاف نابرابری است.
۷.۳ انحراف سرمایه از فعالیت مولد
وقتی سودآوری معامله خودرو از سودآوری تولید یا کارآفرینی بالاتر یا کمریسکتر دیده شود، منابع مالی و حتی استعدادهای انسانی به سمت دلالی و سوداگری میروند. این پدیده در ادبیات اقتصادی به «رانتجویی» شناخته میشود و بهرهوری کل اقتصاد را کاهش میدهد.
۷.۴ فرسودگی ناوگان و پیامدهای زیستمحیطی
قیمت بالای خودرو، جایگزینی ناوگان فرسوده را دشوار میکند. نتیجه این است که خودروهای کمایمنی و پرمصرف سالهای بیشتری در جاده میمانند و هزینههای ناشی از تصادف، آلودگی هوا و مصرف سوخت را به کل جامعه تحمیل میکنند.
۸. آیا خودرو واقعاً سرمایهگذاری خوبی است؟
این پرسش را باید با تفکیک «سود اسمی» و «سود واقعی» پاسخ داد. افزایش قیمت اسمی یک خودرو لزوماً به معنای حفظ قدرت خرید نیست. اگر قیمت خودرو در پنج سال دو برابر شده، اما تورم همان بازه بیش از دو برابر بوده است، سرمایهگذار در واقع بخشی از ارزش را از دست داده است. علاوه بر این، باید هزینههای نگهداری، بیمه، استهلاک فنی و هزینه فرصت پول را از سود کسر کرد. در بسیاری از موارد، سرمایهگذاری در خودرو در مقایسه با گزینههای دیگر بازدهی واقعی ناچیز یا حتی منفی داشته است، هرچند بهدلیل «توهم پولی» (تمرکز بر عدد اسمی) این واقعیت دیده نمیشود.
مهمتر، ریسک سیاستی است. ارزش این «دارایی» به ثبات شرایطی وابسته است که مصنوعیاند: محدودیت واردات، قیمتگذاری دستوری و کمبود عرضه. هر تغییر در این شرایط، مثل باز شدن واردات، آزادسازی قیمت یا افزایش تولید، میتواند قیمت را کاهش دهد. بازار ایران در دورههایی افتهای قابل توجه قیمت را تجربه کرده است و کسانی که در اوج خرید کرده بودند، متضرر شدند. خودرو بهعنوان دارایی، «ریسک سیاستی تمرکزیافته» دارد و این با تصور یک ابزار امن مغایر است.
۹. چه باید کرد؟ مسیرهای سیاستی
اگر هدف، بازگرداندن خودرو به جایگاه «کالای مصرفی» باشد، باید ریشهها را هدف قرار داد، نه نشانهها را.
کاهش شکاف قیمتها. تا زمانی که قیمت کارخانه و بازار فاصله معنادار دارند، رانت و تقاضای سوداگرانه پایدار میمانند. حرکت تدریجی و قابل پیشبینی به سمت قیمتگذاری مبتنی بر رقابت، مهمترین گام است. این کار بدون ایجاد رقابت واقعی در عرضه، بهتنهایی نتیجه معکوس دارد، چون ممکن است قیمتها صرفاً بالا بروند.
ایجاد رقابت. ورود تولیدکنندگان جدید، واردات منظم و قابل پیشبینی و کاهش موانع ورود به بازار، فشار تقاضا را کاهش میدهد و نیز به بهبود کیفیت کمک میکند.
ثبات اقتصاد کلان. تا زمانی که تورم بالاست و نرخ بهره واقعی منفی است، تقاضای سرمایهای برای داراییهای فیزیکی وجود خواهد داشت. کنترل تورم و ایجاد ابزارهای پسانداز با بازده واقعی مثبت، بنیادیترین راه کاهش این تقاضاست.
شفافسازی بازار دستدوم. ثبت تاریخچه کامل هر خودرو (کیلومتر، تصادف، تعمیرات اساسی، مالکیتها)، استانداردسازی کارشناسی و گزارشهای رسمی، مشکل نامتقارنی اطلاعات را کاهش میدهد و اعتماد را بالا میبرد. خریداری که به گزارش معتبر اعتماد دارد، قیمت را بر پایه کیفیت واقعی میپردازد، نه بر پایه حدس و امید به گرانی.
سیاستهای ضدسوداگری هدفمند. سازوکارهایی مانند مالیات بر معاملات مکرر یا محدودیت بر فروش بلافاصله خودروهای دریافتی با قیمت مصوب میتوانند سوداگری را کاهش دهند. اما این ابزارها اثر جانبی دارند، اگر ریشهها اصلاح نشوند، فقط رفتار را به سمت دور زدن قانون میبرند.
آموزش و اطلاعرسانی. توضیح تفاوت سود اسمی و واقعی و هزینههای پنهان نگهداری خودرو، اگرچه بهتنهایی کافی نیست، اما میتواند تصمیمهای فردی را بهبود دهد.
۱۰. سناریوهای آینده
در سناریوی نخست، شرایط فعلی ادامه مییابد: تورم بالا، عرضه محدود و شکاف قیمت. در این حالت، ذهنیت سرمایهای باقی میماند و چرخه کیفیت پایین و قیمت بالا ادامه مییابد. در سناریوی دوم، اصلاح تدریجی ساختارها انجام میشود: رقابت بیشتر، واردات قاعدهمند و کاهش شکاف قیمت. در این حالت، بهتدریج استهلاک خودرو به الگوی عادی نزدیک میشود و مصرفکننده بیشتر به ویژگیهای محصول توجه میکند. دوره گذار میتواند دردناک باشد، چون کسانی که در اوج خرید کردهاند، با کاهش قیمت مواجه میشوند. در سناریوی سوم، تغییر ناگهانی و بدون برنامه رخ میدهد، مثلاً آزادسازی یکباره که بازار را بیثبات میکند. این سناریو بیشترین ریسک را برای خانوارها دارد.
نتیجهگیری
نگاه سرمایهای به خودرو در ایران، پاسخ منطقی افراد به محیطی است که در آن پول ارزش خود را از دست میدهد، گزینههای پسانداز محدود است و قیمتگذاری دستوری سودهای ناشی از شکاف را ایجاد میکند. بازار دستدوم هم آیینه این وضعیت است و هم تقویتکننده آن: قیمتها را بهعنوان سیگنال به مردم بازمیگرداند و انتظارات را شکل میدهد.
اما آنچه برای فرد «عاقلانه» است، برای جامعه هزینهبر است. کیفیت پایین، نابرابری، انحراف سرمایه و فرسودگی ناوگان، همگی پیامدهای این معادلهاند. راه برونرفت در نصیحت و آموزش صرف نیست و باید شرایطی ایجاد شود که در آن خودرو دوباره یک کالای مصرفی بادوام باشد؛ جایی که مصرفکننده بر اساس نیاز، ایمنی و کیفیت انتخاب کند و سرمایهاش را در مسیرهای مولدتر به کار گیرد.